한국은행이 2026년 10월 22일 기준금리를 연 3.00%로 동결했지만, 이것만으로 내 대출금리가 바로 멈추거나 내려간다고 볼 수는 없습니다. 대출금리는 한국은행 기준금리와 같은 숫자가 아니며, 대출 약정에 적힌 기준지표와 재산정 날짜, 가산금리·우대금리에 따라 달라지기 때문입니다.
핵심은 금리 뉴스보다 내 계약의 네 항목을 먼저 확인하는 것입니다. 금리 유형, 대출 기준지표, 다음 금리변경일, 우대금리 조건을 보면 지금 금리가 왜 움직였는지 훨씬 구체적으로 파악할 수 있습니다.
한국은행 기준금리와 내 대출 기준금리는 다르다
한국은행 금융통화위원회는 10월 22일 기준금리를 3.00%로 유지했습니다. 한국은행은 물가와 금융안정 위험, 국내외 불확실성, 앞선 두 차례 인상의 영향을 살필 필요가 있다고 설명했습니다. 이 결정은 통화정책의 기준을 정한 것이지, 모든 은행 대출의 약정금리를 같은 날 같은 폭으로 바꾸라는 뜻은 아닙니다.
은행 대출에는 COFIX(코픽스), CD금리, 금융채 금리 등 상품별 기준지표가 쓰일 수 있습니다. 금융감독원 금융상품 안내는 대출금리를 대체로 ‘대출 기준금리 + 가산금리 - 우대금리’로 설명합니다. 가산금리와 우대금리는 은행과 상품, 차주의 조건에 따라 다를 수 있습니다.
최근 코픽스가 올라도 모든 대출에 즉시 적용되진 않는다
전국은행연합회가 2026년 10월 15일 공시한 9월 기준 COFIX를 보면 신규취급액 기준은 3.43%로 전월 3.18%보다 0.25%포인트 올랐습니다. 잔액 기준은 3.05%에서 3.15%로, 신잔액 기준은 2.71%에서 2.79%로 각각 상승했습니다.
| 기준지표 | 9월 값(전월 대비) |
|---|---|
| 신규취급액 COFIX | 3.43% (+0.25%p) |
| 잔액 COFIX | 3.15% (+0.10%p) |
| 신잔액 COFIX | 2.79% (+0.08%p) |
하지만 이 수치가 곧바로 모든 대출자의 적용금리가 되는 것은 아닙니다. 내 대출이 어떤 COFIX를 기준으로 삼는지, 금리를 6개월 또는 1년처럼 어떤 주기로 다시 계산하는지에 따라 반영 시점이 다릅니다. 또 기준지표가 금융채 등 다른 지표인 상품이라면 COFIX 변동만으로 내 금리를 설명할 수 없습니다.
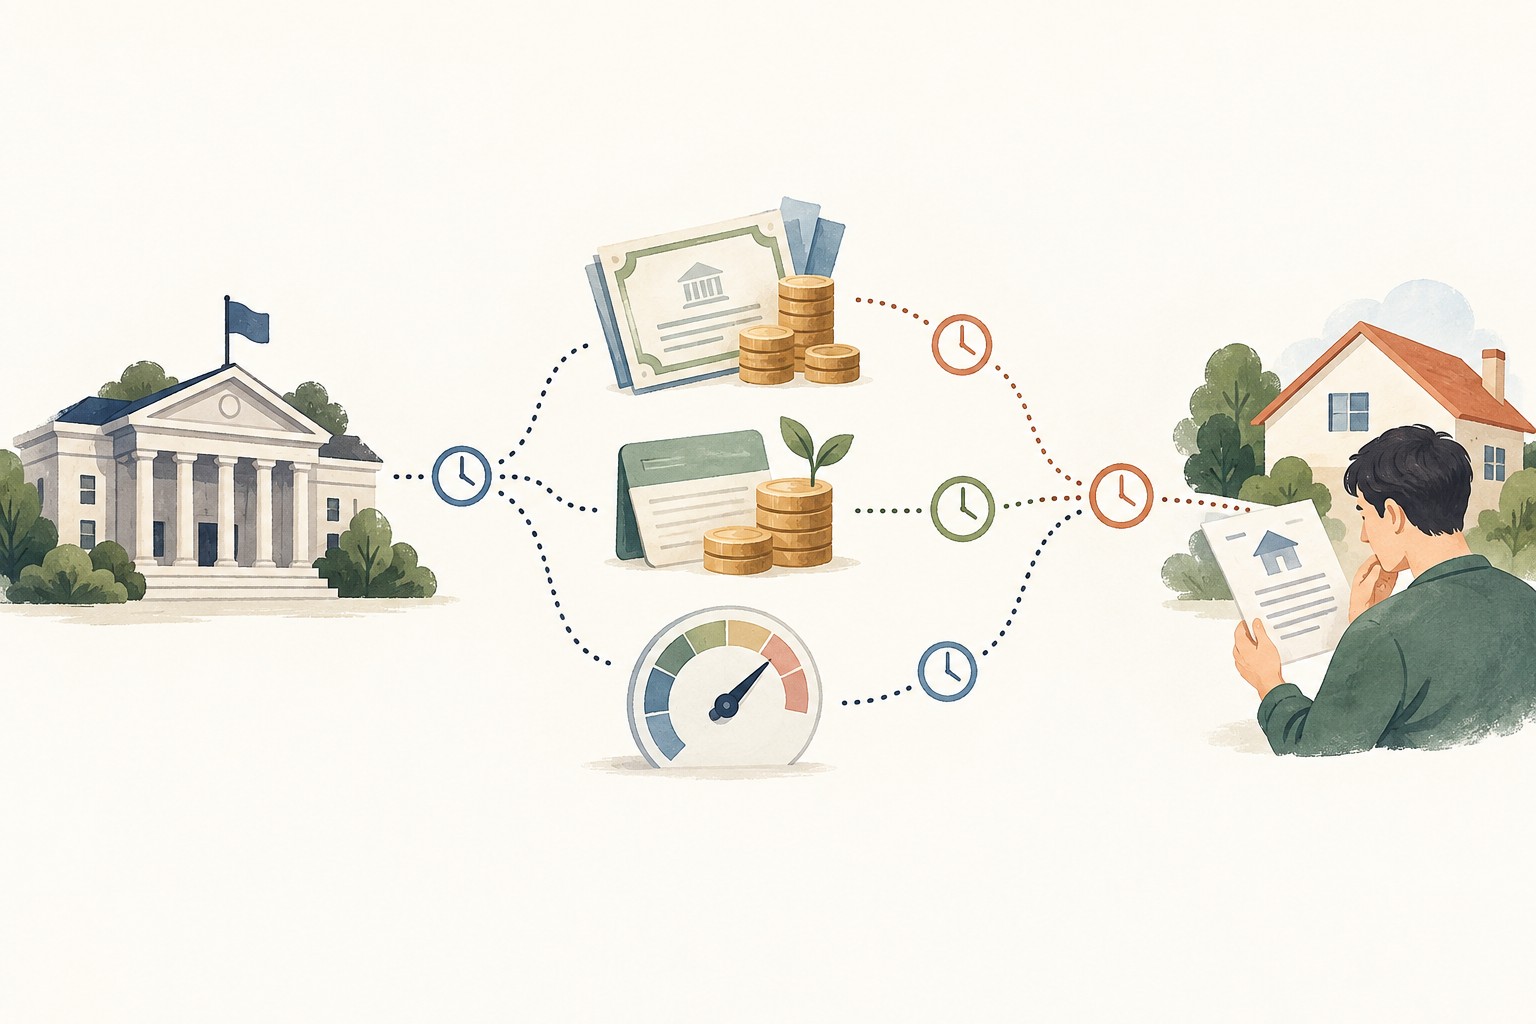
내 금리, 앱이나 약정서에서 이 순서로 확인하세요
- 고정·혼합·변동 중 무엇인지: ‘고정’이라고 표시돼도 전체 만기 고정인지, 일정 기간 뒤 변동으로 바뀌는 혼합형인지 확인합니다.
- 적용 기준지표가 무엇인지: 신규취급액 COFIX, 잔액 COFIX, 신잔액 COFIX, 금융채 등 약정서의 정확한 이름을 확인합니다.
- 다음 금리 재산정일과 주기: 최신 지표가 공시된 날짜와 내 대출에 반영되는 날짜는 다를 수 있습니다. 앱의 금리변경 예정일이나 대출거래 약정 내용을 확인합니다.
- 가산금리와 우대조건: 급여이체·카드 이용 등 우대 조건이 있는지, 유지되지 않으면 어떻게 되는지 확인합니다. 조건은 상품별 약정이 우선입니다.
금리 유형을 바꾸거나 다른 은행으로 옮기는 것을 바로 결정하기보다, 현재 적용금리와 다음 변경일을 확인한 뒤 중도상환수수료 등 관련 비용까지 함께 비교하는 편이 안전합니다. 전망만으로 변동형이나 고정형이 항상 유리하다고 단정할 수는 없습니다.
월 납입액 차이는 이렇게 계산할 수 있다
감각을 잡기 위한 예시로 원금 3억원, 30년, 원리금균등상환을 가정해 계산해 보겠습니다. 연 금리가 대출 기간 내내 고정되고 수수료가 없다고 가정하면 월 납입액은 연 4.0%일 때 약 143만 2천원, 4.5%일 때 약 152만 1천원, 5.0%일 때 약 161만 0천원입니다.
| 가정 금리 | 월 납입액(약) |
|---|---|
| 연 4.0% | 143만 2천원 |
| 연 4.5% | 152만 1천원 |
| 연 5.0% | 161만 0천원 |
이 조건에서는 0.5%포인트 차이가 월 약 8만 8천원, 1.0%포인트 차이가 월 약 17만 8천원의 차이로 계산됩니다. 다만 실제 변동금리 대출은 잔액, 남은 기간, 재산정 시점과 상환 방식에 따라 결과가 달라집니다. 이 표는 금리 선택을 권하는 예측치가 아니라 조건을 고정한 단순 계산 예시입니다.
정리: 동결 뉴스보다 내 계약의 다음 변경일
기준금리 동결은 통화정책의 결정이고, 내 대출금리는 상품의 기준지표와 가산·우대금리, 약정된 재산정 주기가 함께 정합니다. 오늘 할 일은 금리 전망을 맞히는 것이 아니라 대출 앱이나 약정서에서 기준지표와 다음 금리변경일, 우대조건을 확인하는 것입니다.
아래 자료는 작성일 기준 확인한 공식 안내입니다. 개인별 적용금리와 상환액은 금융기관의 약정 및 최신 상품 조건을 확인하세요.
댓글